| Doanh nghiệp bất động sản gom gần 150.000 tỉ đồng trái phiếu: Bài toán kỳ hạn và áp lực chi phí tài chính |
|
Gần 150.000 tỉ đồng trái phiếu bất động sản được phát hành trong 9 tháng đầu năm với mặt bằng lãi suất phổ biến ở mức hai con số, cho thấy việc huy động vốn qua kênh nợ vay trung và dài hạn được xem là giải pháp điều tiết thanh khoản nhằm tái cấu trúc nghĩa vụ tài chính và bảo đảm tiến độ triển khai dự án.
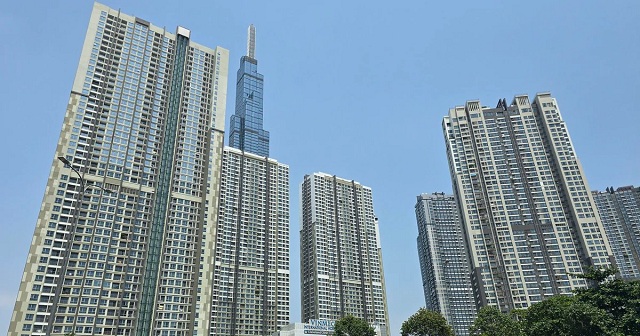
Mặt bằng lãi suất từ các đợt trái phiếu được các doanh nghiệp bất động sản phát hành dao động từ 11% đến 12,5%/năm, phản ánh sự chấp nhận mức chi phí tài chính cao hơn nhằm thiết lập nguồn vốn ổn định có kỳ hạn từ 2 đến 5 năm - Ảnh: CÔNG TRIỆU Bước đi linh hoạt trước áp lực tái cấp vốn của doanh nghiệp bất động sản Dữ liệu từ hãng xếp hạng tín nhiệm VIS Rating cho thấy trong 9 tháng đầu năm, thị trường ghi nhận 61 lô trái phiếu của gần 30 doanh nghiệp bất động sản được phát hành thành công, với tổng giá trị đạt 149.455 tỉ đồng, tăng 126% so với cùng kỳ năm trước. Theo TS Nguyễn Duy Quang, chuyên gia kinh tế - chính sách công, Trường đại học Kinh tế - Tài chính TP.HCM, sự vận động của thị trường trái phiếu phản ánh sự chuyển dịch tất yếu khi các kênh dẫn vốn truyền thống thu hẹp. Quy mô huy động tập trung chủ yếu ở nhóm các chủ đầu tư sở hữu quỹ đất và dự án lớn. Hưng Phát Invest Hà Nội đạt giá trị 9.300 tỉ đồng. Còn Công ty cổ phần Đầu tư Địa ốc Đại Quang Minh hoàn tất hai lô trái phiếu tổng cộng 1.500 tỉ đồng kỳ hạn 3 năm với mức lãi suất 11%/năm. Bên cạnh đó, một số đơn vị như Công ty cổ phần Đầu tư và Phát triển LGP đã phát hành thành công lô trái phiếu 500 tỉ đồng kỳ hạn 60 tháng với lãi suất 12,5%/năm. Tăng trưởng tín dụng đối với lĩnh vực bất động sản trong nửa đầu năm chỉ đạt 8,6%, thấp hơn đáng kể mức 15% cùng kỳ do định hướng kiểm soát chặt chẽ nhằm phòng ngừa rủi ro hệ thống của cơ quan quản lý. Song song đó, kênh phát hành cổ phiếu mới gần như đóng băng khi giá trị huy động sụt giảm 86%, chỉ đạt 350 tỉ đồng trong 6 tháng đầu năm. Trong khi đó, doanh nghiệp địa ốc đang đứng trước yêu cầu phải tái cấp vốn cho khoảng 167.000 tỉ đồng trái phiếu đến hạn từ quý 4-2026 đến hết năm 2027. Nên theo ông Quang, việc phát hành trái phiếu với lãi suất 11 - 12,5%/năm là giải pháp khả thi để duy trì nguồn lực thanh khoản, bảo đảm công trường hoạt động liên tục và hạn chế rủi ro đứt gãy dòng tiền.
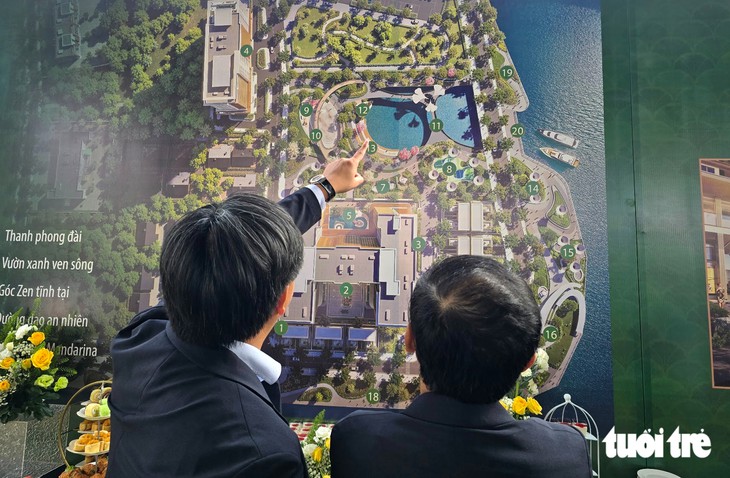
Trong 9 tháng đầu năm, thị trường ghi nhận 61 lô trái phiếu của gần 30 doanh nghiệp bất động sản được phát hành thành công, với tổng giá trị đạt 149.455 tỉ đồng, tăng 126% so với cùng kỳ năm trước - Ảnh: CÔNG TRIỆU Thách thức quản trị chi phí và hấp thụ thị trường Các chuyên gia cũng đồng thuận rằng sự hồi phục của thị trường trái phiếu mang lại những giá trị nhất định cho nền kinh tế. Việc dòng vốn được rót vào các dự án đang triển khai sẽ tạo tiền đề hoàn thiện sản phẩm bàn giao, kích hoạt chuỗi cung ứng vật liệu, xây dựng và dịch vụ phụ trợ. Xét trên bình diện vĩ mô, kênh trái phiếu giúp giảm tải áp lực cung ứng vốn trung và dài hạn cho hệ thống ngân hàng, phân tán rủi ro kỳ hạn và đóng góp vào định hướng xây dựng cấu trúc thị trường tài chính đa trụ cột. Tuy vậy, việc sử dụng đòn bẩy nợ với chi phí vốn cao cũng đặt ra những bài toán thận trọng về sức khỏe tài chính doanh nghiệp. Thực tế, dòng tiền từ hoạt động kinh doanh của nhiều chủ đầu tư niêm yết vẫn ghi nhận mức âm trong nửa đầu năm và có xu hướng chịu thêm áp lực do sức mua của thị trường bất động sản phục hồi chưa đồng đều. Chuyên gia Nguyễn Nam Trung lưu ý rằng mức lãi suất 11 - 12,5%/năm tạo ra chi phí tài chính rất lớn, bào mòn biên lợi nhuận của doanh nghiệp. Nếu tiến độ pháp lý hoặc công tác bán hàng không kịp thời tạo ra dòng tiền đối ứng, doanh nghiệp sẽ chịu áp lực trả nợ dồn dập khi các lô trái phiếu này bước vào chu kỳ đáo hạn giai đoạn 2028 - 2030. "Điều đáng quan tâm là chất lượng sử dụng vốn. Dòng vốn huy động cần được chuyển hóa vào việc hoàn thiện dự án và tạo lập tài sản thực. Nếu nguồn vốn chỉ luân chuyển để xử lý các nghĩa vụ nợ cũ mà không tạo thêm giá trị gia tăng, áp lực tài chính chỉ đơn thuần bị trì hoãn sang tương lai. Ngoài ra, chi phí vốn đắt đỏ này có nguy cơ phản ánh vào giá thành sản phẩm, tiếp tục tạo rào cản tiếp cận đối với người mua nhà ở thực", ông Trung nhấn mạnh. Đặt vấn đề trong mối tương quan với an toàn hệ thống, TS. Nguyễn Duy Quang cảnh báo việc phát hành cần đi đôi với năng lực thực thi của doanh nghiệp. "Nếu hoạt động phát hành diễn ra thiếu chọn lọc, những đơn vị có nền tảng tài chính yếu kém có thể gặp khó khăn trong việc thực hiện nghĩa vụ khi đến hạn, từ đó tạo tác động lan tỏa không mong muốn đến hệ thống tín dụng và tâm lý nhà đầu tư. Tính minh bạch thông tin và tính chuẩn xác của mục đích sử dụng vốn là yếu tố then chốt. Nếu tính minh bạch suy giảm, thị trường có thể đối mặt với làn sóng rút vốn hoặc điều chỉnh niềm tin, ảnh hưởng đến sự ổn định tài chính vĩ mô nói chung", TS. Quang cảnh báo. Minh bạch hóa thông tin để thị trường phát triển bền vững Để thị trường trái phiếu doanh nghiệp vận hành hiệu quả và hạn chế rủi ro tích tụ, các chuyên gia khuyến nghị cần duy trì kỷ cương thị trường thông qua các công cụ sàng lọc khách quan. Theo đó, việc phát hành cần gắn chặt với xếp hạng tín nhiệm độc lập nhằm cung cấp cơ sở tham chiếu tin cậy cho nhà đầu tư. Đi cùng với đó, tài sản bảo đảm cần được định giá thận trọng, và dòng tiền huy động cần có sự giám sát giải ngân chặt chẽ từ phía các tổ chức tín dụng đại lý theo đúng tiến độ dự án. Khi nguồn vốn thực sự gắn liền với tiến độ công trường và tạo ra sản phẩm hoàn chỉnh ra thị trường, các áp lực tài chính của doanh nghiệp mới có thể được giải tỏa một cách bền vững. (nguồn: tuoitre.vn) Tin cũ hơn:
|

- Đề xuất đưa máy tính lượng tử về...
- 5 bữa sáng giàu chất chống oxy hóa giúp...
- Sulak - vẻ đẹp hùng vĩ của hẻm núi...
- Doanh nghiệp bất động sản gom gần...
- Hơn 3.000 người trải nghiệm 'Trở về...
- Mùa vàng gọi khách, Hồng Thái tìm...
- Bữa ăn theo thứ tự các món có vai trò...
- Bỏ bữa sáng để 'gan được nghỉ',...